
Agenda cheia e caixa vazio: por que algumas vidraçarias trabalham muito e lucram pouco
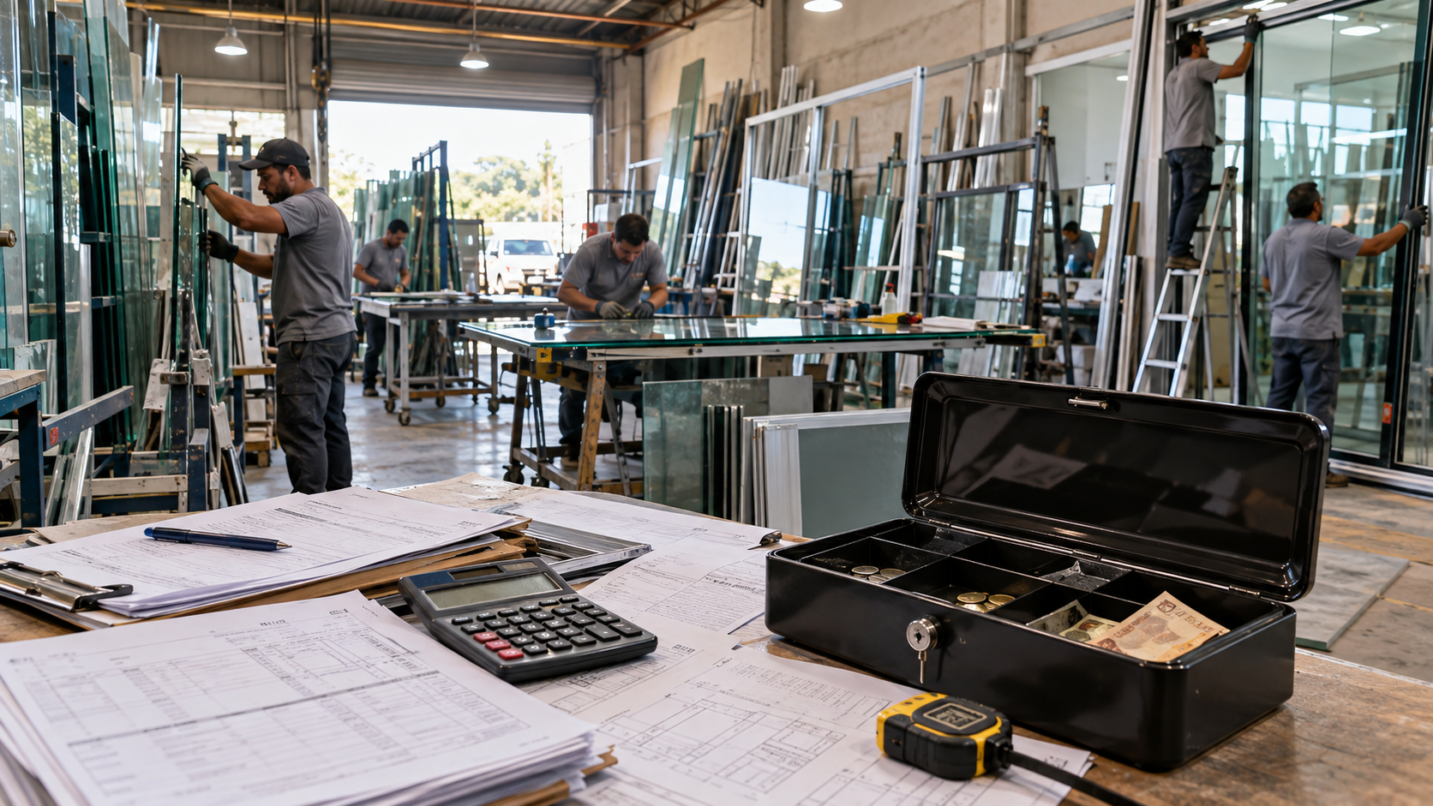
A agenda está cheia, a equipe vive correndo de uma obra para outra e novos pedidos de orçamento entram quase todos os dias. Ainda assim, quando chega o fim do mês, sobra pouco dinheiro — ou nenhum. Para muitas vidraçarias, esse é um dos sinais mais confusos da operação: a empresa parece vender bem, mas o caixa não acompanha o movimento.
O primeiro ponto é entender que faturamento não é sinônimo de lucro. Uma empresa pode vender muito, receber parte dessas vendas só semanas depois, conceder descontos demais, refazer instalações e carregar custos que não aparecem no valor do vidro ou da ferragem. O resultado é uma operação ocupada, mas financeiramente apertada.
O problema costuma aparecer na combinação de vários fatores. Veja onde o dinheiro pode estar ficando pelo caminho.
1. Confundir venda fechada com dinheiro disponível
Fechar uma obra de R$ 20 mil não significa ter R$ 20 mil no caixa. Entrada, parcelamento, prazo de cartão, boletos, compras antecipadas e pagamento de fornecedores criam uma diferença entre o momento da venda e o momento em que o dinheiro realmente entra ou sai.
É exatamente por isso que o fluxo de caixa precisa registrar recebimentos e pagamentos e projetar o saldo futuro. O Sebrae explica essa ferramenta como um recurso de controle e planejamento que ajuda a acompanhar a disponibilidade de capital de giro e antecipar compromissos.
Na vidraçaria, isso é especialmente importante porque uma obra pode exigir compra de vidro, ferragens, deslocamento e mão de obra antes do recebimento integral do cliente. Sem essa visão, a empresa pode vender mais e, paradoxalmente, ficar com menos dinheiro disponível.
2. Formar o preço olhando apenas vidro e ferragem
Outro erro comum é calcular o orçamento somando os materiais principais e aplicando um percentual por cima. O problema é que a instalação também consome combustível, ferramentas, tempo de medição, carregamento, descarregamento, mão de obra, impostos, aluguel, energia, telefone, marketing e uma série de pequenos gastos.
A Vidro Impresso já mostrou em um conteúdo sobre como precificar os serviços de uma vidraçaria que custos fixos e variáveis precisam entrar na conta. O Sebrae também aborda formação de preços, margem de contribuição e ponto de equilíbrio como bases para definir quanto cobrar.
Quando esses custos ficam fora da conta, uma obra pode parecer lucrativa até o momento em que todas as despesas do mês são somadas.
3. Dar desconto sem saber quanto de margem está sendo entregue
Desconto não sai do faturamento: ele sai primeiro da margem. Se uma obra tem pouca margem disponível, reduzir 5% ou 10% do preço pode retirar uma parcela muito maior do lucro esperado.
Isso não significa que a vidraçaria nunca possa negociar. Significa que cada negociação deveria partir de um preço calculado e de um limite conhecido. Antes de conceder desconto, o gestor precisa saber quanto aquela obra contribui para pagar a estrutura da empresa e quanto sobra depois disso.
4. Retrabalho: o custo que quase nunca aparece no orçamento
Voltar à obra para corrigir uma medida, trocar uma peça danificada, refazer uma vedação ou ajustar uma ferragem consome horas da equipe, combustível, material e agenda. Muitas vezes, o cliente não paga nada a mais por essa segunda visita — mas a vidraçaria paga.
Quando o retrabalho não é medido, ele some dentro das despesas gerais e parece apenas “parte do serviço”. Na prática, pode transformar uma obra boa em uma obra ruim. Por isso, vale registrar motivo, custo e tempo de cada retorno. Depois de algumas semanas, padrões começam a aparecer: falha de medição, transporte, instalação, comunicação, fornecedor ou acabamento.
5. Prazo ruim de recebimento e prazo curto de pagamento
Imagine que o fornecedor precisa ser pago em sete dias, mas o cliente parcela a obra em quatro vezes. Mesmo que a margem esteja correta, a empresa precisa financiar o intervalo. Quanto mais obras entram dessa forma, maior a necessidade de capital de giro.
A solução não é simplesmente exigir pagamento à vista. É desenhar condições coerentes com o ciclo financeiro da empresa: entrada suficiente para iniciar a produção, marcos de pagamento, prazo negociado com fornecedores e acompanhamento das contas a receber.
6. Crescer a operação sem conhecer o ponto de equilíbrio
Contratar mais uma pessoa, alugar um espaço maior, comprar um veículo ou investir em equipamento aumenta a capacidade de produção, mas também aumenta o custo fixo. Se a empresa não sabe quanto precisa vender para cobrir essa nova estrutura, pode crescer em volume e perder rentabilidade.
O ponto de equilíbrio ajuda a responder uma pergunta simples: quanto a vidraçaria precisa gerar de margem de contribuição para pagar os custos fixos antes de começar a produzir lucro? Sem esse número, crescer vira uma aposta.
7. Acompanhar apenas faturamento e saldo bancário
Faturamento mostra volume. Saldo bancário mostra o dinheiro disponível naquele instante. Nenhum dos dois, isoladamente, explica a saúde do negócio.
Para uma leitura mais útil, vale acompanhar um pequeno painel: faturamento recebido, margem de contribuição, despesas fixas, contas a receber, retrabalho, ticket médio, conversão de orçamentos e resultado final. A Vidro Impresso já reuniu cinco indicadores que ajudam a enxergar a realidade da vidraçaria. O mais importante é transformar esses números em rotina, não em uma análise feita apenas quando o caixa aperta.
O que fazer quando a agenda está cheia, mas o dinheiro não sobra?
Comece pelo básico: pare de olhar apenas o movimento e reconstrua o caminho do dinheiro. Pegue as obras do último mês e compare preço vendido, materiais, horas utilizadas, deslocamentos, descontos, retornos e prazo de recebimento. Em seguida, compare esse resultado com as despesas fixas da empresa.
Se houver diferença entre a sensação de “muito trabalho” e o resultado financeiro, procure a origem antes de aumentar o volume de vendas. Mais obras com um modelo ruim podem apenas ampliar o problema.
Também vale revisar os erros de orçamento que podem consumir a margem da vidraçaria e ajustar o processo comercial para que toda proposta já nasça com custos, margem e condições de pagamento coerentes.
Agenda cheia é boa. Caixa saudável é melhor.
Uma vidraçaria não precisa escolher entre vender e lucrar. O objetivo é fazer com que o volume de trabalho gere resultado financeiro sustentável. Isso exige preço bem calculado, controle de caixa, redução de retrabalho, disciplina nos descontos e acompanhamento frequente dos indicadores.
Quando esses controles entram na rotina, a pergunta deixa de ser “quanto vendemos este mês?” e passa a ser “quanto realmente ficou para a empresa depois de entregar tudo o que vendemos?”. Essa segunda pergunta é a que separa movimento de resultado.
FAQ: dúvidas sobre gestão financeira de vidraçaria
Por que uma vidraçaria pode vender muito e ainda ter pouco dinheiro em caixa?
Porque venda, recebimento e lucro acontecem em momentos diferentes. Prazos, compras antecipadas, despesas fixas, descontos e retrabalho podem consumir o caixa mesmo quando o faturamento está alto.
Quais números uma vidraçaria deve acompanhar?
Além do faturamento, é útil acompanhar margem de contribuição, despesas fixas, contas a receber, retrabalho, ticket médio, conversão de orçamentos e resultado final.
Fluxo de caixa é a mesma coisa que lucro?
Não. Fluxo de caixa mostra entradas, saídas e disponibilidade de dinheiro. Lucro considera o resultado econômico depois dos custos e despesas do período.
Como saber se o preço de uma instalação está correto?
O cálculo precisa incluir materiais, mão de obra, deslocamento, impostos, custos fixos rateados, riscos e a margem desejada, além de considerar o posicionamento e o mercado.
Retrabalho deve entrar no controle financeiro?
Sim. Mesmo quando não é cobrado do cliente, o retrabalho consome tempo, combustível, materiais e capacidade produtiva e deve ser acompanhado.